Domain rrmp.de kaufen?
Wir ziehen mit dem Projekt
rrmp.de um.
Sind Sie am Kauf der Domain
rrmp.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rrmp.de kaufen?
Sind Handelswaren Umlaufvermögen?
Ja, Handelswaren gelten als Umlaufvermögen, da sie dazu bestimmt sind, innerhalb eines Jahres verkauft zu werden und somit in einen liquiden Zustand umgewandelt werden können. Umlaufvermögen sind alle Vermögensgegenstände, die kurzfristig in Geld umgewandelt werden können, um den laufenden Geschäftsbetrieb aufrechtzuerhalten. Handelswaren werden in der Bilanz unter den Umlaufvermögenswerten ausgewiesen, da sie einen wichtigen Bestandteil des operativen Geschäfts darstellen. Durch den Verkauf von Handelswaren wird Liquidität generiert, um laufende Kosten zu decken und Gewinne zu erzielen. **
Was sind Handelswaren?
Handelswaren sind Güter, die zum Zweck des Handels produziert oder gehandelt werden. Sie werden in der Regel in großen Mengen hergestellt und dienen dem Verkauf an Endverbraucher oder andere Unternehmen. Beispiele für Handelswaren sind Lebensmittel, Kleidung, Elektronik oder Möbel. **

Ähnliche Suchbegriffe für Handelswaren
Top-Angebote
Produkte zum Begriff Handelswaren:

-
Was sind Handelswaren Beispiele?
Handelswaren sind Produkte, die von Unternehmen gekauft und weiterverkauft werden, um Gewinn zu erzielen. Beispiele für Handelswaren sind Kleidung, Elektronikgeräte, Lebensmittel, Möbel und Schmuck. Diese Produkte werden in der Regel in großen Mengen eingekauft, um sie dann in Einzelhandelsgeschäften oder online zu verkaufen. Handelswaren können sowohl physische Produkte als auch digitale Güter wie Software oder Musik sein. Unternehmen müssen sorgfältig auswählen, welche Handelswaren sie anbieten, um die Bedürfnisse und Vorlieben ihrer Kunden zu erfüllen. **
-
Was ist der Unterschied zwischen Umsatzerlösen für Handelswaren (UEHW) und Erlösberechtigung für Handelswaren (EBFE)?
Die Umsatzerlöse für Handelswaren (UEHW) sind die Gesamteinnahmen, die ein Unternehmen durch den Verkauf von Handelswaren erzielt. Die Erlösberechtigung für Handelswaren (EBFE) hingegen bezieht sich auf den Anteil der Umsatzerlöse, der tatsächlich dem Unternehmen zusteht, nach Abzug von Rabatten, Rücksendungen oder anderen Preisnachlässen. Die EBFE gibt also an, wie viel des Umsatzes tatsächlich als Erlös verbucht werden kann. **
-
Was versteht man unter Handelswaren?
Was versteht man unter Handelswaren? Handelswaren sind Produkte, die von Unternehmen hergestellt oder eingekauft werden, um sie weiterzuverkaufen. Sie dienen also dem Zweck des Handels. Typischerweise handelt es sich bei Handelswaren um physische Güter wie Kleidung, Elektronik, Lebensmittel oder Möbel. Diese Waren werden in der Regel in großen Mengen produziert oder eingekauft, um sie dann an Endkunden oder andere Unternehmen zu verkaufen. Handelswaren sind somit ein wichtiger Bestandteil des Wirtschaftskreislaufs und tragen zur Versorgung der Bevölkerung mit Gütern bei. **
-
Was sind Aufwendungen für Handelswaren?
Was sind Aufwendungen für Handelswaren? Aufwendungen für Handelswaren sind die Kosten, die ein Unternehmen für den Einkauf von Waren zum Weiterverkauf an seine Kunden hat. Dazu gehören unter anderem der Einkaufspreis der Waren, Transportkosten, Lagerhaltungskosten und Verpackungskosten. Diese Aufwendungen werden in der Gewinn- und Verlustrechnung als Teil der Gesamtkosten ausgewiesen und mindern somit den Gewinn des Unternehmens. Sie sind ein wichtiger Bestandteil der Kalkulation und beeinflussen maßgeblich die Rentabilität des Unternehmens. **
Was für ein Konto ist Handelswaren?
Handelswaren sind Waren, die ein Unternehmen zum Zwecke des Weiterverkaufs erwirbt. Sie werden in der Bilanz als Aktiva ausgewiesen und gehören somit zum Umlaufvermögen. Ein Konto für Handelswaren wird in der Buchhaltung verwendet, um die Anschaffungskosten, den Bestand und den Verkauf von Waren zu erfassen. Es dient dazu, den Wert der Waren im Lager zu verfolgen und die Kosten für den Einkauf und Verkauf zu kontrollieren. Letztendlich ermöglicht das Konto für Handelswaren eine genaue Bestandsführung und eine effiziente Steuerung des Warenflusses im Unternehmen. **
Wie wird die Inventur für Handelswaren durchgeführt?
Die Inventur für Handelswaren wird in der Regel durch eine physische Bestandsaufnahme durchgeführt. Dabei werden alle vorhandenen Waren gezählt und mit den Buchbeständen abgeglichen. Eventuelle Differenzen werden dokumentiert und können auf Unstimmigkeiten oder Fehler hinweisen. Die Inventur kann entweder manuell oder mithilfe von technischen Hilfsmitteln wie Barcode-Scannern durchgeführt werden. **
Top-Angebote
Produkte zum Begriff Handelswaren:
-
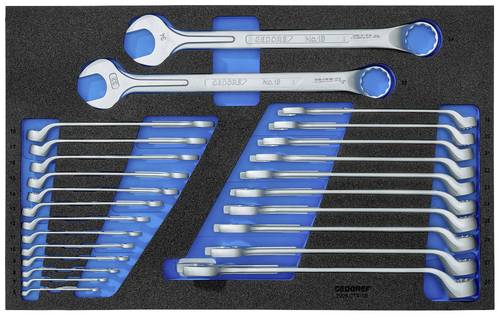
Gedore 2005 CT4-1B Werkzeugset Heimwerker, HandwerkerDurch Kraftrippe verstärkter Schaft an der Maulseite ermöglicht höchste Drehmomente. Mit UD-Profil für schonende Kraftübertragung. Ring gekröpft und 10° abgewinkelt. Zur Betätigung von versenkten oder tiefliegenden Muttern und Schrauben. Mit Check-Tool Einlage für das schnelle Erkennen von fehlendem Werkzeug. Besonders geeignet für Arbeiten in sensiblen Bereichen, in denen sichergestellt werden muss, dass kein Werkzeug zurückbleibt. Unterlage blau, Oberlage schwarz, blau signalisiert fehlendes Werkzeug. Griffmulden erleichtern das Herausnehmen des Werkzeuges489,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bosch Professional Kit belt 93, GWT 2, GWT 4, 2x holder 1600A0265P Handwerker, Heimwerker Werkzeug-GürtelDies ist das perfekte Werkzeuggürtel-Set für alle, die auf der Baustelle nicht ihre wertvolle Zeit mit Werkzeugsuche verschwenden wollen. Das gepolsterte Gürtelfutter sorgt für einen ergonomischen Sitz und zusätzlichen Komfort. Die zwei Gürteltaschen GWT 2 und GWT 4 bieten gut durchdachte Fächer für einen leichten Zugriff und eine individuelle Werkzeugorganisation. Durch das intelligente Design lassen sich alle ProClick Holder und Gürteltaschen schnell und einfach befestigen. Mit diesem Set sind alle notwendigen Werkzeuge immer zur Hand. Dank des strapazierfähigen Polyesters 1000D ist die robuste Tasche stichsicher. Das Bosch Professional ProClick System bietet eine einfache Möglichkeit, ProClick-Gürteltaschen am Gürtel zu befestigen, sie zu wechseln und zu verstellen, ohne den Gürtel abnehmen zu müssen.114,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Handelswaren Umlaufvermögen?
Ja, Handelswaren gelten als Umlaufvermögen, da sie dazu bestimmt sind, innerhalb eines Jahres verkauft zu werden und somit in einen liquiden Zustand umgewandelt werden können. Umlaufvermögen sind alle Vermögensgegenstände, die kurzfristig in Geld umgewandelt werden können, um den laufenden Geschäftsbetrieb aufrechtzuerhalten. Handelswaren werden in der Bilanz unter den Umlaufvermögenswerten ausgewiesen, da sie einen wichtigen Bestandteil des operativen Geschäfts darstellen. Durch den Verkauf von Handelswaren wird Liquidität generiert, um laufende Kosten zu decken und Gewinne zu erzielen. **
-
Was sind Handelswaren?
Handelswaren sind Güter, die zum Zweck des Handels produziert oder gehandelt werden. Sie werden in der Regel in großen Mengen hergestellt und dienen dem Verkauf an Endverbraucher oder andere Unternehmen. Beispiele für Handelswaren sind Lebensmittel, Kleidung, Elektronik oder Möbel. **
-
Was sind Handelswaren Beispiele?
Handelswaren sind Produkte, die von Unternehmen gekauft und weiterverkauft werden, um Gewinn zu erzielen. Beispiele für Handelswaren sind Kleidung, Elektronikgeräte, Lebensmittel, Möbel und Schmuck. Diese Produkte werden in der Regel in großen Mengen eingekauft, um sie dann in Einzelhandelsgeschäften oder online zu verkaufen. Handelswaren können sowohl physische Produkte als auch digitale Güter wie Software oder Musik sein. Unternehmen müssen sorgfältig auswählen, welche Handelswaren sie anbieten, um die Bedürfnisse und Vorlieben ihrer Kunden zu erfüllen. **
-
Was ist der Unterschied zwischen Umsatzerlösen für Handelswaren (UEHW) und Erlösberechtigung für Handelswaren (EBFE)?
Die Umsatzerlöse für Handelswaren (UEHW) sind die Gesamteinnahmen, die ein Unternehmen durch den Verkauf von Handelswaren erzielt. Die Erlösberechtigung für Handelswaren (EBFE) hingegen bezieht sich auf den Anteil der Umsatzerlöse, der tatsächlich dem Unternehmen zusteht, nach Abzug von Rabatten, Rücksendungen oder anderen Preisnachlässen. Die EBFE gibt also an, wie viel des Umsatzes tatsächlich als Erlös verbucht werden kann. **
Ähnliche Suchbegriffe für Handelswaren
-
Semper, Lothar: Die Handwerker-Fibel, Bände 1 bis 4Die Handwerker-Fibel, Bände 1 bis 4 , Neuauflage: 63. Auflage 2025 Die Handwerker-Fibel ist bundesweit das Standardlehrwerk "Nummer 1" für die erfolgreiche Meisterprüfung in den Teilen 3 und 4. Durch die praxisnahe Umsetzung der Lehr- und Lerninhalte ist sie einer der Erfolgsgaranten für das hohe Ausbildungs- und Qualifizierungsniveau Tausender Meisterschülerinnen und Meisterschüler. Die Handwerker-Fibel: abgestimmt auf die aktuellen, handlungsorientierten Rahmenlehrpläne nach Handlungsfeldern gegliedert inhaltlich und methodisch neu bearbeitet Handlungsorientierung als grundlegendes Prinzip zum Erwerb fallbezogener Problemlösungskompetenz! Die Handwerker-Fibel ist das moderne Lehrwerk für die erfolgreiche Vorbereitung auf die Meisterprüfung in den Teilen III und IV. das wichtige Handbuch für die wirtschaftliche Unternehmensführung des Praktikers nach der Meisterprüfung! Die Vorteile: Inhaltlich immer auf dem neuesten Stand durch jährlich überarbeitete Neuauflage - aktuell nach neuem Berufsbildungsgesetz! Effektive Lernkontrolle durch handlungsorientierte, fallbezogene Übungs-, Wiederholungs- und Prüfungsfragen. Schnelles Erfassen der wichtigsten Textinhalte durch farbig unterlegte Textstellen. Abwechslungsreiches Lernen durch Abbildungen. Hoher Praxisbezug durch zahlreiche Beispiele. Leichte Verwendung als Nachschlagewerk durch das ausführliche Stichwortverzeichnis. Besonders nachhaltig: klimaneutral produziert! , Kupplungsteile & -sätze > Getriebe & Antriebstechnik , Auflage: 63. Auflage, Erscheinungsjahr: 20250205, Autoren: Semper, Lothar~Gress, Bernhard, Auflage: 25063, Auflage/Ausgabe: 63. Auflage, Seitenzahl/Blattzahl: 1384, Keyword: AEP; AEVO neu; AMVO neu; Ausbildereignungsprüfung; Berufs-und Arbeitspädagogik; Gründungs- und Übernahmeaktivitäten; HWO; Handwerksbetrieb; Handwerksmeister; Handwerksordnung; Meisterbrief; Meisterprüfung; Technischer Fachwirt/in (HWK); Teil III; Teil IV; Unternehmensführungsstrategien; Wettbewerbsfähigkeit, Fachschema: Handwerk / Berufsbezogenes Schulbuch~Meister (Handwerksmeister) / Berufsbezogenes Schulbuch~Studium, Fachkategorie: Erwachsenenbildung, lebenslanges Lernen~Schule und Lernen: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 74, Gewicht: 2300, Produktform: Kartoniert,69,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was versteht man unter Handelswaren?
Was versteht man unter Handelswaren? Handelswaren sind Produkte, die von Unternehmen hergestellt oder eingekauft werden, um sie weiterzuverkaufen. Sie dienen also dem Zweck des Handels. Typischerweise handelt es sich bei Handelswaren um physische Güter wie Kleidung, Elektronik, Lebensmittel oder Möbel. Diese Waren werden in der Regel in großen Mengen produziert oder eingekauft, um sie dann an Endkunden oder andere Unternehmen zu verkaufen. Handelswaren sind somit ein wichtiger Bestandteil des Wirtschaftskreislaufs und tragen zur Versorgung der Bevölkerung mit Gütern bei. **
-
Was sind Aufwendungen für Handelswaren?
Was sind Aufwendungen für Handelswaren? Aufwendungen für Handelswaren sind die Kosten, die ein Unternehmen für den Einkauf von Waren zum Weiterverkauf an seine Kunden hat. Dazu gehören unter anderem der Einkaufspreis der Waren, Transportkosten, Lagerhaltungskosten und Verpackungskosten. Diese Aufwendungen werden in der Gewinn- und Verlustrechnung als Teil der Gesamtkosten ausgewiesen und mindern somit den Gewinn des Unternehmens. Sie sind ein wichtiger Bestandteil der Kalkulation und beeinflussen maßgeblich die Rentabilität des Unternehmens. **
-
Was für ein Konto ist Handelswaren?
Handelswaren sind Waren, die ein Unternehmen zum Zwecke des Weiterverkaufs erwirbt. Sie werden in der Bilanz als Aktiva ausgewiesen und gehören somit zum Umlaufvermögen. Ein Konto für Handelswaren wird in der Buchhaltung verwendet, um die Anschaffungskosten, den Bestand und den Verkauf von Waren zu erfassen. Es dient dazu, den Wert der Waren im Lager zu verfolgen und die Kosten für den Einkauf und Verkauf zu kontrollieren. Letztendlich ermöglicht das Konto für Handelswaren eine genaue Bestandsführung und eine effiziente Steuerung des Warenflusses im Unternehmen. **
-
Wie wird die Inventur für Handelswaren durchgeführt?
Die Inventur für Handelswaren wird in der Regel durch eine physische Bestandsaufnahme durchgeführt. Dabei werden alle vorhandenen Waren gezählt und mit den Buchbeständen abgeglichen. Eventuelle Differenzen werden dokumentiert und können auf Unstimmigkeiten oder Fehler hinweisen. Die Inventur kann entweder manuell oder mithilfe von technischen Hilfsmitteln wie Barcode-Scannern durchgeführt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.