Domain rrmp.de kaufen?
Wir ziehen mit dem Projekt
rrmp.de um.
Sind Sie am Kauf der Domain
rrmp.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rrmp.de kaufen?
Welche Konten sind bestandskonten?
Welche Konten sind Bestandskonten? Bestandskonten sind Konten, die den Wert und die Menge der Vermögenswerte, Schulden und Eigenkapital eines Unternehmens zu einem bestimmten Zeitpunkt darstellen. Dazu gehören beispielsweise Konten wie Kassenbestand, Bankguthaben, Warenbestand, Forderungen und Verbindlichkeiten. Diese Konten werden in der Bilanz ausgewiesen und dienen dazu, den finanziellen Zustand des Unternehmens transparent darzustellen. Im Gegensatz dazu stehen Erfolgskonten, die die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum erfassen. **
Wie eröffnet man bestandskonten?
Um Bestandskonten zu eröffnen, müssen zunächst die Kontenrahmen und Kontenpläne des Unternehmens berücksichtigt werden. Anschließend müssen die Konten für die verschiedenen Bestandsarten wie Warenbestand, Rohstoffbestand, Fertigwarenbestand usw. erstellt werden. Jedes Konto sollte einen Anfangsbestand erhalten, der auf den vorherigen Buchungen basiert. Die Eröffnungsbuchung für jedes Bestandskonto sollte den Anfangsbestand auf der Sollseite und den entsprechenden Betrag auf der Habenseite enthalten. Schließlich sollten die Bestandskonten regelmäßig aktualisiert und mit den entsprechenden Geschäftsvorfällen abgeglichen werden. **
Ähnliche Suchbegriffe für Bestandskonten
Top-Angebote
Produkte zum Begriff Bestandskonten:
-
Semper, Lothar: Die Handwerker-Fibel, Bände 1 bis 4Die Handwerker-Fibel, Bände 1 bis 4 , Neuauflage: 63. Auflage 2025 Die Handwerker-Fibel ist bundesweit das Standardlehrwerk "Nummer 1" für die erfolgreiche Meisterprüfung in den Teilen 3 und 4. Durch die praxisnahe Umsetzung der Lehr- und Lerninhalte ist sie einer der Erfolgsgaranten für das hohe Ausbildungs- und Qualifizierungsniveau Tausender Meisterschülerinnen und Meisterschüler. Die Handwerker-Fibel: abgestimmt auf die aktuellen, handlungsorientierten Rahmenlehrpläne nach Handlungsfeldern gegliedert inhaltlich und methodisch neu bearbeitet Handlungsorientierung als grundlegendes Prinzip zum Erwerb fallbezogener Problemlösungskompetenz! Die Handwerker-Fibel ist das moderne Lehrwerk für die erfolgreiche Vorbereitung auf die Meisterprüfung in den Teilen III und IV. das wichtige Handbuch für die wirtschaftliche Unternehmensführung des Praktikers nach der Meisterprüfung! Die Vorteile: Inhaltlich immer auf dem neuesten Stand durch jährlich überarbeitete Neuauflage - aktuell nach neuem Berufsbildungsgesetz! Effektive Lernkontrolle durch handlungsorientierte, fallbezogene Übungs-, Wiederholungs- und Prüfungsfragen. Schnelles Erfassen der wichtigsten Textinhalte durch farbig unterlegte Textstellen. Abwechslungsreiches Lernen durch Abbildungen. Hoher Praxisbezug durch zahlreiche Beispiele. Leichte Verwendung als Nachschlagewerk durch das ausführliche Stichwortverzeichnis. Besonders nachhaltig: klimaneutral produziert! , Kupplungsteile & -sätze > Getriebe & Antriebstechnik , Auflage: 63. Auflage, Erscheinungsjahr: 20250205, Autoren: Semper, Lothar~Gress, Bernhard, Auflage: 25063, Auflage/Ausgabe: 63. Auflage, Seitenzahl/Blattzahl: 1384, Keyword: AEP; AEVO neu; AMVO neu; Ausbildereignungsprüfung; Berufs-und Arbeitspädagogik; Gründungs- und Übernahmeaktivitäten; HWO; Handwerksbetrieb; Handwerksmeister; Handwerksordnung; Meisterbrief; Meisterprüfung; Technischer Fachwirt/in (HWK); Teil III; Teil IV; Unternehmensführungsstrategien; Wettbewerbsfähigkeit, Fachschema: Handwerk / Berufsbezogenes Schulbuch~Meister (Handwerksmeister) / Berufsbezogenes Schulbuch~Studium, Fachkategorie: Erwachsenenbildung, lebenslanges Lernen~Schule und Lernen: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 74, Gewicht: 2300, Produktform: Kartoniert,69,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
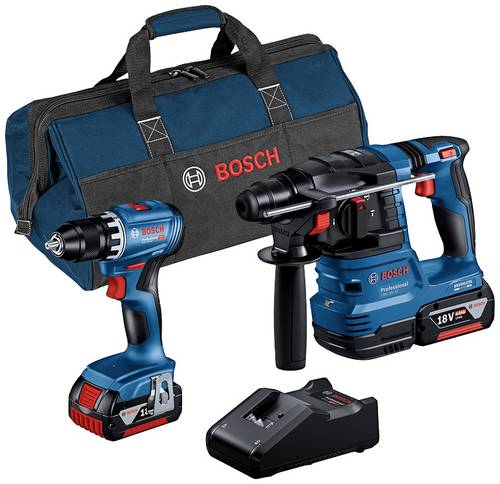
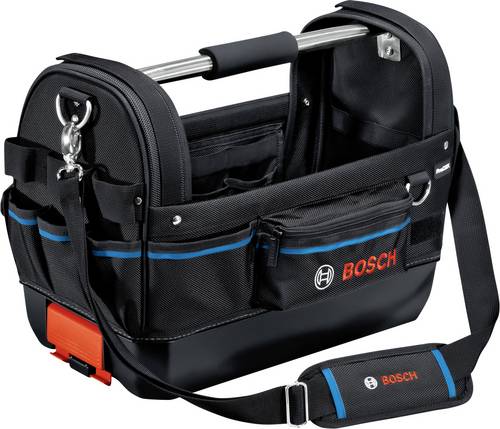
Bosch Professional GWT 20 1600A025L6 Handwerker, Heimwerker Werkzeug-Umhängetasche unbestückt (L x B x H) 430 x 230 x 340mmDie Bosch Professional Werkzeugtasche GWT 20 bietet eine leichte Aufbewahrung und einen bequemen Transport aller notwendigen Werkzeuge und ist kompatibel mit dem Bosch Mobility System. Vielseitige Fächer und Innentaschen ermöglichen schnellen Zugriff und eine individuelle Organisation von Werkzeugen durch zusätzliche Befestigungsschlaufen für ProClick Holder und Taschen. Der schlagfeste Spritzgussboden macht die Werkzeugtasche GWT 20 außergewöhnlich robust und langlebig. Integrierte Befestigungsklemmen bieten die Möglichkeit, die Werkzeugtasche für einen sicheren Transport mit der L-BOXX zu verbinden und zu arretieren. Diese Werkzeugtasche ermöglicht einen leichten und bequemen Transport aller wichtigen Werkzeuge zur Baustelle. Sie besteht aus langlebigem Polyester 1000D und verfügt über einen ergonomischer Handgriff sowie einen gepolsterten Schultergurt für eine lange Lebensdauer und maximalen Komfort. Sie ist kompatibel mit der L-BOXX und dem Bosch Professional ProClick System, das eine einfache Möglichkeit bietet, ProClick Gürteltaschen am Gürtel zu befestigen, sie zu wechseln und zu verstellen, ohne den Gürtel abnehmen zu müssen.64,79 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter

-
Was sind bestandskonten Beispiele?
Was sind bestandskonten Beispiele? Bestandskonten sind Konten in der Buchhaltung, die dazu dienen, den Bestand an Vermögenswerten, Schulden und Eigenkapital eines Unternehmens zu verfolgen. Beispiele für Bestandskonten sind das Kassenkonto, das Bankkonto, das Warenlagerkonto, das Verbindlichkeitenkonto und das Eigenkapitalkonto. Diese Konten werden verwendet, um die finanzielle Situation eines Unternehmens zu dokumentieren und zu analysieren. Durch die regelmäßige Aktualisierung und Überwachung dieser Konten können Unternehmen ihre finanzielle Gesundheit besser verstehen und fundierte Geschäftsentscheidungen treffen. **
-
Was gehört zu bestandskonten?
Zu Bestandskonten gehören alle Konten, die sich auf die Bestände an Vermögensgegenständen und Schulden eines Unternehmens beziehen. Dazu zählen beispielsweise Konten für Warenbestände, Rohstoffe, Fertigprodukte, aber auch Verbindlichkeiten wie Lieferantenverbindlichkeiten oder Darlehen. Bestandskonten dienen dazu, die aktuellen Bestände und Werte im Unternehmen festzuhalten und zu überwachen. Sie sind somit ein wichtiger Bestandteil des Rechnungswesens und der Buchführung eines Unternehmens. Die Konten werden regelmäßig aktualisiert und dienen als Grundlage für die Erstellung von Bilanzen und Gewinn- und Verlustrechnungen. **
-
Wie werden bestandskonten eröffnet?
Bestandskonten werden in der Regel zu Beginn eines Geschäftsjahres eröffnet, um die Vermögens- und Schuldenpositionen eines Unternehmens zu erfassen. Die Eröffnung erfolgt durch Buchungen, bei denen die Anfangsbestände aus dem Vorjahr übernommen und auf die entsprechenden Konten gebucht werden. Dabei werden die Vermögenswerte auf Aktivkonten und die Schulden auf Passivkonten erfasst. Die Eröffnungsbuchungen dienen dazu, die Konten auf den aktuellen Stand zu bringen und eine Grundlage für die laufende Buchführung zu schaffen. Es ist wichtig, dass die Eröffnungsbuchungen sorgfältig und korrekt durchgeführt werden, um eine ordnungsgemäße Buchführung sicherzustellen. **
-
Wie werden die bestandskonten abgeschlossen?
Wie werden die Bestandskonten abgeschlossen? Die Bestandskonten werden am Ende eines Abrechnungszeitraums abgeschlossen, um die Bestände an Vermögenswerten und Verbindlichkeiten zu aktualisieren. Dies geschieht durch Übertragung der Saldo der Bestandskonten auf die entsprechenden Konten in der Gewinn- und Verlustrechnung oder der Bilanz. Auf diese Weise werden die Bestandskonten für den nächsten Abrechnungszeitraum vorbereitet und die Buchhaltung auf den neuesten Stand gebracht. Der Abschluss der Bestandskonten ist ein wichtiger Schritt im Buchhaltungsprozess, um die finanzielle Situation eines Unternehmens korrekt darzustellen. **


Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
Wann Aufwandskonten und wann bestandskonten?
Wann Aufwandskonten und wann Bestandskonten? Aufwandskonten werden verwendet, um alle Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu erfassen. Sie dienen dazu, den Verbrauch von Ressourcen und die damit verbundenen Kosten zu verfolgen. Typische Beispiele für Aufwandskonten sind Miete, Gehälter, Werbekosten usw. Bestandskonten hingegen werden verwendet, um die Vermögenswerte, Verbindlichkeiten und das Eigenkapital eines Unternehmens zu verfolgen. Sie erfassen die finanzielle Position des Unternehmens zu einem bestimmten Zeitpunkt. Typische Beispiele für Bestandskonten sind Kassenbestand, Bankguthaben, Forderungen, Verbindlichkeiten usw. Die Entscheidung, ob ein Geschäftsvorfall auf einem Aufwandskonto oder einem Bestandskonto gebucht wird, hängt davon ab, ob es sich um einen Verbrauch von Ressourcen (Aufwand) oder um eine Veränderung in der finanziellen Position des Unternehmens (Bestand) handelt. Es ist wichtig, die Unterschiede zwischen Aufwands- und Bestandskonten zu verstehen, um eine korrekte Buchführung und Berichterstattung sicherzustellen. **
Top-Angebote
Produkte zum Begriff Bestandskonten:
-
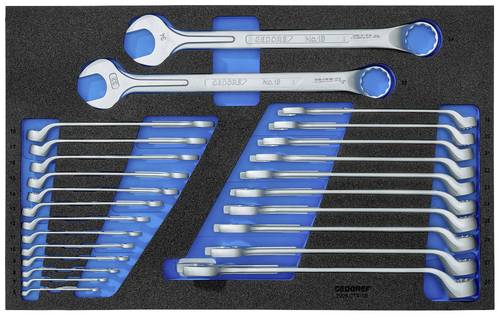
Gedore 2005 CT4-1B Werkzeugset Heimwerker, HandwerkerDurch Kraftrippe verstärkter Schaft an der Maulseite ermöglicht höchste Drehmomente. Mit UD-Profil für schonende Kraftübertragung. Ring gekröpft und 10° abgewinkelt. Zur Betätigung von versenkten oder tiefliegenden Muttern und Schrauben. Mit Check-Tool Einlage für das schnelle Erkennen von fehlendem Werkzeug. Besonders geeignet für Arbeiten in sensiblen Bereichen, in denen sichergestellt werden muss, dass kein Werkzeug zurückbleibt. Unterlage blau, Oberlage schwarz, blau signalisiert fehlendes Werkzeug. Griffmulden erleichtern das Herausnehmen des Werkzeuges489,77 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Semper, Lothar: Die Handwerker-Fibel, Bände 1 bis 4Die Handwerker-Fibel, Bände 1 bis 4 , Neuauflage: 63. Auflage 2025 Die Handwerker-Fibel ist bundesweit das Standardlehrwerk "Nummer 1" für die erfolgreiche Meisterprüfung in den Teilen 3 und 4. Durch die praxisnahe Umsetzung der Lehr- und Lerninhalte ist sie einer der Erfolgsgaranten für das hohe Ausbildungs- und Qualifizierungsniveau Tausender Meisterschülerinnen und Meisterschüler. Die Handwerker-Fibel: abgestimmt auf die aktuellen, handlungsorientierten Rahmenlehrpläne nach Handlungsfeldern gegliedert inhaltlich und methodisch neu bearbeitet Handlungsorientierung als grundlegendes Prinzip zum Erwerb fallbezogener Problemlösungskompetenz! Die Handwerker-Fibel ist das moderne Lehrwerk für die erfolgreiche Vorbereitung auf die Meisterprüfung in den Teilen III und IV. das wichtige Handbuch für die wirtschaftliche Unternehmensführung des Praktikers nach der Meisterprüfung! Die Vorteile: Inhaltlich immer auf dem neuesten Stand durch jährlich überarbeitete Neuauflage - aktuell nach neuem Berufsbildungsgesetz! Effektive Lernkontrolle durch handlungsorientierte, fallbezogene Übungs-, Wiederholungs- und Prüfungsfragen. Schnelles Erfassen der wichtigsten Textinhalte durch farbig unterlegte Textstellen. Abwechslungsreiches Lernen durch Abbildungen. Hoher Praxisbezug durch zahlreiche Beispiele. Leichte Verwendung als Nachschlagewerk durch das ausführliche Stichwortverzeichnis. Besonders nachhaltig: klimaneutral produziert! , Kupplungsteile & -sätze > Getriebe & Antriebstechnik , Auflage: 63. Auflage, Erscheinungsjahr: 20250205, Autoren: Semper, Lothar~Gress, Bernhard, Auflage: 25063, Auflage/Ausgabe: 63. Auflage, Seitenzahl/Blattzahl: 1384, Keyword: AEP; AEVO neu; AMVO neu; Ausbildereignungsprüfung; Berufs-und Arbeitspädagogik; Gründungs- und Übernahmeaktivitäten; HWO; Handwerksbetrieb; Handwerksmeister; Handwerksordnung; Meisterbrief; Meisterprüfung; Technischer Fachwirt/in (HWK); Teil III; Teil IV; Unternehmensführungsstrategien; Wettbewerbsfähigkeit, Fachschema: Handwerk / Berufsbezogenes Schulbuch~Meister (Handwerksmeister) / Berufsbezogenes Schulbuch~Studium, Fachkategorie: Erwachsenenbildung, lebenslanges Lernen~Schule und Lernen: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 74, Gewicht: 2300, Produktform: Kartoniert,69,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Konten sind bestandskonten?
Welche Konten sind Bestandskonten? Bestandskonten sind Konten, die den Wert und die Menge der Vermögenswerte, Schulden und Eigenkapital eines Unternehmens zu einem bestimmten Zeitpunkt darstellen. Dazu gehören beispielsweise Konten wie Kassenbestand, Bankguthaben, Warenbestand, Forderungen und Verbindlichkeiten. Diese Konten werden in der Bilanz ausgewiesen und dienen dazu, den finanziellen Zustand des Unternehmens transparent darzustellen. Im Gegensatz dazu stehen Erfolgskonten, die die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum erfassen. **
-
Wie eröffnet man bestandskonten?
Um Bestandskonten zu eröffnen, müssen zunächst die Kontenrahmen und Kontenpläne des Unternehmens berücksichtigt werden. Anschließend müssen die Konten für die verschiedenen Bestandsarten wie Warenbestand, Rohstoffbestand, Fertigwarenbestand usw. erstellt werden. Jedes Konto sollte einen Anfangsbestand erhalten, der auf den vorherigen Buchungen basiert. Die Eröffnungsbuchung für jedes Bestandskonto sollte den Anfangsbestand auf der Sollseite und den entsprechenden Betrag auf der Habenseite enthalten. Schließlich sollten die Bestandskonten regelmäßig aktualisiert und mit den entsprechenden Geschäftsvorfällen abgeglichen werden. **
-
Was sind bestandskonten Beispiele?
Was sind bestandskonten Beispiele? Bestandskonten sind Konten in der Buchhaltung, die dazu dienen, den Bestand an Vermögenswerten, Schulden und Eigenkapital eines Unternehmens zu verfolgen. Beispiele für Bestandskonten sind das Kassenkonto, das Bankkonto, das Warenlagerkonto, das Verbindlichkeitenkonto und das Eigenkapitalkonto. Diese Konten werden verwendet, um die finanzielle Situation eines Unternehmens zu dokumentieren und zu analysieren. Durch die regelmäßige Aktualisierung und Überwachung dieser Konten können Unternehmen ihre finanzielle Gesundheit besser verstehen und fundierte Geschäftsentscheidungen treffen. **
-
Was gehört zu bestandskonten?
Zu Bestandskonten gehören alle Konten, die sich auf die Bestände an Vermögensgegenständen und Schulden eines Unternehmens beziehen. Dazu zählen beispielsweise Konten für Warenbestände, Rohstoffe, Fertigprodukte, aber auch Verbindlichkeiten wie Lieferantenverbindlichkeiten oder Darlehen. Bestandskonten dienen dazu, die aktuellen Bestände und Werte im Unternehmen festzuhalten und zu überwachen. Sie sind somit ein wichtiger Bestandteil des Rechnungswesens und der Buchführung eines Unternehmens. Die Konten werden regelmäßig aktualisiert und dienen als Grundlage für die Erstellung von Bilanzen und Gewinn- und Verlustrechnungen. **
Ähnliche Suchbegriffe für Bestandskonten
-
Bosch Professional GWT 20 1600A025L6 Handwerker, Heimwerker Werkzeug-Umhängetasche unbestückt (L x B x H) 430 x 230 x 340mmDie Bosch Professional Werkzeugtasche GWT 20 bietet eine leichte Aufbewahrung und einen bequemen Transport aller notwendigen Werkzeuge und ist kompatibel mit dem Bosch Mobility System. Vielseitige Fächer und Innentaschen ermöglichen schnellen Zugriff und eine individuelle Organisation von Werkzeugen durch zusätzliche Befestigungsschlaufen für ProClick Holder und Taschen. Der schlagfeste Spritzgussboden macht die Werkzeugtasche GWT 20 außergewöhnlich robust und langlebig. Integrierte Befestigungsklemmen bieten die Möglichkeit, die Werkzeugtasche für einen sicheren Transport mit der L-BOXX zu verbinden und zu arretieren. Diese Werkzeugtasche ermöglicht einen leichten und bequemen Transport aller wichtigen Werkzeuge zur Baustelle. Sie besteht aus langlebigem Polyester 1000D und verfügt über einen ergonomischer Handgriff sowie einen gepolsterten Schultergurt für eine lange Lebensdauer und maximalen Komfort. Sie ist kompatibel mit der L-BOXX und dem Bosch Professional ProClick System, das eine einfache Möglichkeit bietet, ProClick Gürteltaschen am Gürtel zu befestigen, sie zu wechseln und zu verstellen, ohne den Gürtel abnehmen zu müssen.64,79 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Bosch Professional GWT 20 1600A025L6 Handwerker, Heimwerker Werkzeug-Umhängetasche unbestückt (L x B x H) 430 x 230 x 340 mmDie Bosch Professional Werkzeugtasche Gwt 20 Bietet Eine Leichte Aufbewahrung Und Einen Bequemen Transport Aller Notwendigen Werkzeuge Und Ist Kompatibel Mit Dem Bosch Mobility System. Vielseitige Fächer Und Innentaschen Ermöglichen Schnellen...89,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Parat, Werkzeugkoffer, PARASHERPA 5990850991 Profi, Heimwerker, Handwerker, Techniker Tragegurt für Werkzeugkoffer (Namenspate für die neue, innovative Tragehilfe aus dem Hause PARAT ist nicht von ungefähr. Er geht zurück auf ein ostasiatisches Volk, den Sherpas. Wie die legendären Himalaja-Bergführer garantiert der PARASHERPA®, dass die benötigte Ausrüstung auch unter widrigsten Bedingungen sicher an ihr Ziel gelangt. Entwickelt wurde das innovative funktionale Zubehör in Kooperation mit deuter, dem Marktführer für Rückentragesysteme. Dank des kinderleicht zu bedienenden Ein-Klick-Montagesystems mit Steckschnalle bedarf es nur weniger Handgriffe und der PARAT Werkzeugkoffer oder die PARAT Werkzeugtasche sitzen als mobile Transportlösung fest am Rücken. Einen wackelfreien Sitz inklusive Belüftung garantiert das deuter Airstripes System, welches obendrein durch anatomisch geformte, gepolsterte Schulterträger für einen hohen Tragekomfort sorgt. Ein deutliches Ausrufezeichen in puncto Stabilität setzt der PARASHERPA® dank seines extrem robusten Polyester-Materials. Gleichzeitig ist er mit lediglich 570 Gramm extrem leicht und trägt kaum zum Gesamtgewicht bei. Geeignet ist die Tragehilfe, mit der sich bis zu 15 Kilogramm schultern lassen, für alle PARAT Werkzeugkoffer und -taschen mit Tragegriff und einem Umfang (Höhe und Tiefe) von 146 Zentimetern. • Geringes Eigengewicht • Kooperation mit deuter.115,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie werden bestandskonten eröffnet?
Bestandskonten werden in der Regel zu Beginn eines Geschäftsjahres eröffnet, um die Vermögens- und Schuldenpositionen eines Unternehmens zu erfassen. Die Eröffnung erfolgt durch Buchungen, bei denen die Anfangsbestände aus dem Vorjahr übernommen und auf die entsprechenden Konten gebucht werden. Dabei werden die Vermögenswerte auf Aktivkonten und die Schulden auf Passivkonten erfasst. Die Eröffnungsbuchungen dienen dazu, die Konten auf den aktuellen Stand zu bringen und eine Grundlage für die laufende Buchführung zu schaffen. Es ist wichtig, dass die Eröffnungsbuchungen sorgfältig und korrekt durchgeführt werden, um eine ordnungsgemäße Buchführung sicherzustellen. **
-
Wie werden die bestandskonten abgeschlossen?
Wie werden die Bestandskonten abgeschlossen? Die Bestandskonten werden am Ende eines Abrechnungszeitraums abgeschlossen, um die Bestände an Vermögenswerten und Verbindlichkeiten zu aktualisieren. Dies geschieht durch Übertragung der Saldo der Bestandskonten auf die entsprechenden Konten in der Gewinn- und Verlustrechnung oder der Bilanz. Auf diese Weise werden die Bestandskonten für den nächsten Abrechnungszeitraum vorbereitet und die Buchhaltung auf den neuesten Stand gebracht. Der Abschluss der Bestandskonten ist ein wichtiger Schritt im Buchhaltungsprozess, um die finanzielle Situation eines Unternehmens korrekt darzustellen. **
-
Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
-
Wann Aufwandskonten und wann bestandskonten?
Wann Aufwandskonten und wann Bestandskonten? Aufwandskonten werden verwendet, um alle Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu erfassen. Sie dienen dazu, den Verbrauch von Ressourcen und die damit verbundenen Kosten zu verfolgen. Typische Beispiele für Aufwandskonten sind Miete, Gehälter, Werbekosten usw. Bestandskonten hingegen werden verwendet, um die Vermögenswerte, Verbindlichkeiten und das Eigenkapital eines Unternehmens zu verfolgen. Sie erfassen die finanzielle Position des Unternehmens zu einem bestimmten Zeitpunkt. Typische Beispiele für Bestandskonten sind Kassenbestand, Bankguthaben, Forderungen, Verbindlichkeiten usw. Die Entscheidung, ob ein Geschäftsvorfall auf einem Aufwandskonto oder einem Bestandskonto gebucht wird, hängt davon ab, ob es sich um einen Verbrauch von Ressourcen (Aufwand) oder um eine Veränderung in der finanziellen Position des Unternehmens (Bestand) handelt. Es ist wichtig, die Unterschiede zwischen Aufwands- und Bestandskonten zu verstehen, um eine korrekte Buchführung und Berichterstattung sicherzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.