Domain rrmp.de kaufen?
Wir ziehen mit dem Projekt
rrmp.de um.
Sind Sie am Kauf der Domain
rrmp.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rrmp.de kaufen?
Wird Altersvorsorge versteuert?
Ja, Altersvorsorge wird in der Regel besteuert. Die steuerliche Behandlung hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art der Altersvorsorge (gesetzliche Rente, private Rentenversicherung, betriebliche Altersvorsorge), dem Zeitpunkt der Auszahlung und dem individuellen Steuersatz. Beiträge zur gesetzlichen Rentenversicherung sind steuerlich absetzbar, während Rentenzahlungen in der Regel besteuert werden. Bei privaten Rentenversicherungen hängt die Besteuerung davon ab, ob die Beiträge während der Ansparphase steuerlich absetzbar waren. Insgesamt ist die steuerliche Behandlung von Altersvorsorge komplex und es empfiehlt sich, steuerlichen Rat einzuholen. **
Welche Vorteile bietet die betriebliche Altersvorsorge im Vergleich zur privaten Altersvorsorge?
Die betriebliche Altersvorsorge wird vom Arbeitgeber unterstützt und kann steuerlich begünstigt sein. Zudem sind die Beiträge in der Regel günstiger als bei privaten Vorsorgeprodukten. Im Alter erhält man eine zusätzliche Rente, die die gesetzliche Rente aufstockt. **

Ähnliche Suchbegriffe für Altersvorsorge
Top-Angebote
Produkte zum Begriff Altersvorsorge:
-
Was Sie über Altersvorsorge wissen sollten, Sachbücher von Michael FerberDas Buch "Was Sie über Altersvorsorge wissen sollten" bietet einen umfassenden Überblick über die Herausforderungen und Möglichkeiten der Altersvorsorge in der Schweiz. Verfasst von NZZ-Finanzredaktor Michael Ferber sowie den Vermögensberatern Damian Gliott und Florian Schubiger, behandelt es zentrale Themen wie die AHV, Pensionskassen und private Vorsorge. Die Autor:innen vermitteln praxisnahe Tipps zur Steueroptimierung und erläutern wichtige Aspekte der Früh- und Spätpensionierung sowie der Erbschaftsplanung. Dieses Werk richtet sich sowohl an private Sparer und Anleger als auch an Fachleute, die sich im Gespräch mit Bankern und Vorsorgeberatern besser orientieren möchten. Es dient als wertvoller Leitfaden und Nachschlagewerk für alle, die sich mit der Altersvorsorge auseinandersetzen.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sparen bis zum Passiven Einkommen als Altersvorsorge - Tavil Ross, Audio, 9783969080528Sparen Bis Zum Passiven Einkommen Als Altersvorsorge Von Tavil Ross, La Tropical Publishing, 978-3-96908-052-8, Sprecher: La Tropical Studio, Sprache: Deutsch14,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
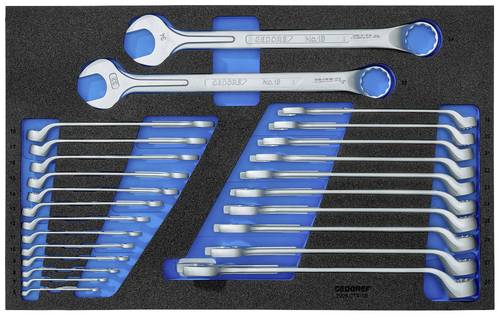
Gedore 2005 CT4-1B Werkzeugset Heimwerker, HandwerkerDurch Kraftrippe verstärkter Schaft an der Maulseite ermöglicht höchste Drehmomente. Mit UD-Profil für schonende Kraftübertragung. Ring gekröpft und 10° abgewinkelt. Zur Betätigung von versenkten oder tiefliegenden Muttern und Schrauben. Mit Check-Tool Einlage für das schnelle Erkennen von fehlendem Werkzeug. Besonders geeignet für Arbeiten in sensiblen Bereichen, in denen sichergestellt werden muss, dass kein Werkzeug zurückbleibt. Unterlage blau, Oberlage schwarz, blau signalisiert fehlendes Werkzeug. Griffmulden erleichtern das Herausnehmen des Werkzeuges489,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welches Werkzeug für Heimwerker?
Welches Werkzeug für Heimwerker? Bei der Auswahl des richtigen Werkzeugs für Heimwerker ist es wichtig, die Art der geplanten Projekte zu berücksichtigen. Ein grundlegendes Set von Werkzeugen wie Hammer, Schraubendreher, Zange und Maßband ist für die meisten Projekte unerlässlich. Für spezifischere Arbeiten wie Holzbearbeitung oder Elektroinstallation können zusätzliche Werkzeuge wie eine Stichsäge, Bohrmaschine oder ein Multimeter erforderlich sein. Es ist auch ratsam, qualitativ hochwertige Werkzeuge zu wählen, die langlebig und zuverlässig sind, um die Arbeit effizient und sicher zu erledigen. Letztendlich sollte das Werkzeugsortiment den individuellen Bedürfnissen und Fähigkeiten des Heimwerkers entsprechen. **
-
Was ist Heimwerker-Werkzeug?
Heimwerker-Werkzeug sind Werkzeuge, die von Personen verwendet werden, um kleinere Reparaturen, Renovierungen oder andere Arbeiten im eigenen Zuhause durchzuführen. Dazu gehören beispielsweise Hammer, Schraubenzieher, Bohrmaschine, Säge und Zange. Heimwerker-Werkzeug ist in der Regel für den gelegentlichen Gebrauch und für weniger anspruchsvolle Aufgaben ausgelegt. **
-
An die Handwerker und Heimwerker:
Wie kann ich am besten eine Wand streichen, ohne dass Farbe auf den Boden oder die Möbel tropft? **
-
Ist betriebliche Altersvorsorge steuerfrei?
Ist betriebliche Altersvorsorge steuerfrei? Die betriebliche Altersvorsorge kann steuerlich begünstigt sein, da Beiträge in bestimmten Grenzen steuer- und sozialversicherungsfrei sind. Allerdings müssen im Rentenalter die Leistungen aus der betrieblichen Altersvorsorge versteuert werden. Es gibt verschiedene Durchführungswege wie die Direktversicherung, Pensionskasse oder Pensionsfonds, die unterschiedlich besteuert werden können. Es ist daher ratsam, sich individuell beraten zu lassen, um die steuerlichen Auswirkungen der betrieblichen Altersvorsorge zu verstehen. **

Welche Altersvorsorge für Beamte?
Welche Altersvorsorge für Beamte ist die beste Option? Es gibt verschiedene Möglichkeiten, wie Beamte für ihren Ruhestand vorsorgen können. Dazu gehören die gesetzliche Rentenversicherung, die Beamtenversorgung, private Rentenversicherungen oder auch betriebliche Altersvorsorge. Jede dieser Optionen hat ihre Vor- und Nachteile, daher ist es wichtig, sich eingehend über die verschiedenen Möglichkeiten zu informieren und individuell die passende Altersvorsorge zu wählen. Zudem sollte man auch die steuerlichen Aspekte und die finanzielle Situation im Blick behalten, um die bestmögliche Altersvorsorge für Beamte zu finden. **
Ist eine Altersvorsorge sinnvoll?
Ist eine Altersvorsorge sinnvoll? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Einkommen, den persönlichen finanziellen Zielen und der Lebenssituation. Eine Altersvorsorge kann sinnvoll sein, um im Alter finanziell abgesichert zu sein und den gewohnten Lebensstandard aufrechterhalten zu können. Es gibt verschiedene Möglichkeiten der Altersvorsorge, wie die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen oder die Bildung von eigenen Rücklagen. Es ist ratsam, frühzeitig mit dem Aufbau einer Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und ausreichend Zeit für den Vermögensaufbau zu haben. Letztendlich sollte jeder individuell prüfen, welche Form der Altersvorsorge am besten zu den eigenen Bedürfnissen und Zielen passt. **
Top-Angebote
Produkte zum Begriff Altersvorsorge:
-
Verjüngungskur für die Altersvorsorge, Fachbücher von Jérôme CosandeyDie berufliche Vorsorge in der Schweiz geniesst internationale Anerkennung. Allerdings hat sich das sozio-ökonomische Umfeld seit der Einführung des Obligatoriums 1985 stark verändert. Die Individualisierung der Gesellschaft, die Alterung der Bevölkerung sowie tiefere Renditen am Kapitalmarkt stellen das Sozialwerk vor wichtige Herausforderungen. Die gesetzlichen Grundlagen haben mit dieser Entwicklung nur zum Teil Schritt gehalten. Die Autoren verfolgen mehrere Reformansätze. Sie plädieren für mehr Gestaltungsspielraum der Arbeitnehmer, eine nachhaltige Finanzierung der Vorsorgeeinrichtungen dank realistischen technischen Parametern und eine Vereinfachung der BVG-Regulierung, um die Akzeptanz und Miliztauglichkeit der beruflichen Vorsorge zu sichern.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
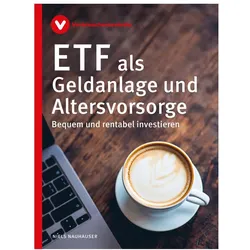
ETF als Geldanlage und Altersvorsorge, Ratgeber von Niels NauhauserEine erfolgreiche Anlagestrategie. Das in ETF verwaltete Vermögen ist in den letzten Jahren rasant gewachsen und beträgt mittlerweile über 1,4 Billionen Euro. Allein an der Frankfurter Wertpapierbörse werden über 2.000 verschiedene ETF gehandelt. Auch in der Beratungspraxis der Verbraucherzentralen nimmt das Interesse an ETF seit Jahren zu. Eine erfolgreiche Anlagestrategie muss einfach und intelligent sein. Aktien-ETF spielen dabei eine zentrale Rolle, denn sie ermöglichen es auch Kleinanlegern, zu einem Bruchteil der Kosten anderer Fonds und privater Versicherungen langfristig gewinnbringend und dank breiter Streuung mit begrenztem Risiko am Aktienmarkt zu investieren. Basiswissen: Was sind ETF und wie funktioniert der Aktienmarkt. Vorteile nutzen: Warum ETF die erste Wahl sein sollten. Vorsicht: Auch bei der Anlage in ETF gibt es Fallstricke. Praxiswissen: In fünf Schritten zum ETF. Extra: Aus der Beratungspraxis der Verbraucherzentralen - typische Beispiele und Musterfälle. Alles, was man wissen muss, um den Vermögensaufbau in die eigene Hand zu nehmen: Der Ratgeber erklärt, was ETF sind und warum sie die erste Wahl bei Geldanlage und Altersvorsorge sein sollten. Und er zeigt, wie sich gute und günstige ETF finden lassen und worauf es dabei ankommt. Praxisnah werden alle Schritte von der Auswahl über den Kauf bis hin zum Verkauf und lebenslangem Entnahmeplan erläutert.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was Sie über Altersvorsorge wissen sollten, Sachbücher von Michael FerberDas Buch "Was Sie über Altersvorsorge wissen sollten" bietet einen umfassenden Überblick über die Herausforderungen und Möglichkeiten der Altersvorsorge in der Schweiz. Verfasst von NZZ-Finanzredaktor Michael Ferber sowie den Vermögensberatern Damian Gliott und Florian Schubiger, behandelt es zentrale Themen wie die AHV, Pensionskassen und private Vorsorge. Die Autor:innen vermitteln praxisnahe Tipps zur Steueroptimierung und erläutern wichtige Aspekte der Früh- und Spätpensionierung sowie der Erbschaftsplanung. Dieses Werk richtet sich sowohl an private Sparer und Anleger als auch an Fachleute, die sich im Gespräch mit Bankern und Vorsorgeberatern besser orientieren möchten. Es dient als wertvoller Leitfaden und Nachschlagewerk für alle, die sich mit der Altersvorsorge auseinandersetzen.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sparen bis zum Passiven Einkommen als Altersvorsorge - Tavil Ross, Audio, 9783969080528Sparen Bis Zum Passiven Einkommen Als Altersvorsorge Von Tavil Ross, La Tropical Publishing, 978-3-96908-052-8, Sprecher: La Tropical Studio, Sprache: Deutsch14,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird Altersvorsorge versteuert?
Ja, Altersvorsorge wird in der Regel besteuert. Die steuerliche Behandlung hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art der Altersvorsorge (gesetzliche Rente, private Rentenversicherung, betriebliche Altersvorsorge), dem Zeitpunkt der Auszahlung und dem individuellen Steuersatz. Beiträge zur gesetzlichen Rentenversicherung sind steuerlich absetzbar, während Rentenzahlungen in der Regel besteuert werden. Bei privaten Rentenversicherungen hängt die Besteuerung davon ab, ob die Beiträge während der Ansparphase steuerlich absetzbar waren. Insgesamt ist die steuerliche Behandlung von Altersvorsorge komplex und es empfiehlt sich, steuerlichen Rat einzuholen. **
-
Welche Vorteile bietet die betriebliche Altersvorsorge im Vergleich zur privaten Altersvorsorge?
Die betriebliche Altersvorsorge wird vom Arbeitgeber unterstützt und kann steuerlich begünstigt sein. Zudem sind die Beiträge in der Regel günstiger als bei privaten Vorsorgeprodukten. Im Alter erhält man eine zusätzliche Rente, die die gesetzliche Rente aufstockt. **
-
Welches Werkzeug für Heimwerker?
Welches Werkzeug für Heimwerker? Bei der Auswahl des richtigen Werkzeugs für Heimwerker ist es wichtig, die Art der geplanten Projekte zu berücksichtigen. Ein grundlegendes Set von Werkzeugen wie Hammer, Schraubendreher, Zange und Maßband ist für die meisten Projekte unerlässlich. Für spezifischere Arbeiten wie Holzbearbeitung oder Elektroinstallation können zusätzliche Werkzeuge wie eine Stichsäge, Bohrmaschine oder ein Multimeter erforderlich sein. Es ist auch ratsam, qualitativ hochwertige Werkzeuge zu wählen, die langlebig und zuverlässig sind, um die Arbeit effizient und sicher zu erledigen. Letztendlich sollte das Werkzeugsortiment den individuellen Bedürfnissen und Fähigkeiten des Heimwerkers entsprechen. **
-
Was ist Heimwerker-Werkzeug?
Heimwerker-Werkzeug sind Werkzeuge, die von Personen verwendet werden, um kleinere Reparaturen, Renovierungen oder andere Arbeiten im eigenen Zuhause durchzuführen. Dazu gehören beispielsweise Hammer, Schraubenzieher, Bohrmaschine, Säge und Zange. Heimwerker-Werkzeug ist in der Regel für den gelegentlichen Gebrauch und für weniger anspruchsvolle Aufgaben ausgelegt. **
Ähnliche Suchbegriffe für Altersvorsorge
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gedore 2005 CT4-1B Werkzeugset Heimwerker, HandwerkerDurch Kraftrippe verstärkter Schaft an der Maulseite ermöglicht höchste Drehmomente. Mit UD-Profil für schonende Kraftübertragung. Ring gekröpft und 10° abgewinkelt. Zur Betätigung von versenkten oder tiefliegenden Muttern und Schrauben. Mit Check-Tool Einlage für das schnelle Erkennen von fehlendem Werkzeug. Besonders geeignet für Arbeiten in sensiblen Bereichen, in denen sichergestellt werden muss, dass kein Werkzeug zurückbleibt. Unterlage blau, Oberlage schwarz, blau signalisiert fehlendes Werkzeug. Griffmulden erleichtern das Herausnehmen des Werkzeuges489,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bosch Professional Kit belt 93, GWT 2, GWT 4, 2x holder 1600A0265P Handwerker, Heimwerker Werkzeug-GürtelDies ist das perfekte Werkzeuggürtel-Set für alle, die auf der Baustelle nicht ihre wertvolle Zeit mit Werkzeugsuche verschwenden wollen. Das gepolsterte Gürtelfutter sorgt für einen ergonomischen Sitz und zusätzlichen Komfort. Die zwei Gürteltaschen GWT 2 und GWT 4 bieten gut durchdachte Fächer für einen leichten Zugriff und eine individuelle Werkzeugorganisation. Durch das intelligente Design lassen sich alle ProClick Holder und Gürteltaschen schnell und einfach befestigen. Mit diesem Set sind alle notwendigen Werkzeuge immer zur Hand. Dank des strapazierfähigen Polyesters 1000D ist die robuste Tasche stichsicher. Das Bosch Professional ProClick System bietet eine einfache Möglichkeit, ProClick-Gürteltaschen am Gürtel zu befestigen, sie zu wechseln und zu verstellen, ohne den Gürtel abnehmen zu müssen.114,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
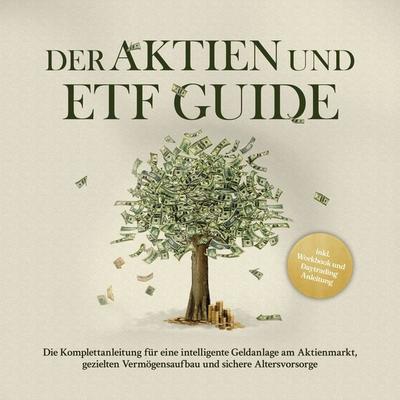
Der Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere AltersvorsorgeDer Aktien Und Etf Guide: Die Komplettanleitung Für Eine Intelligente Geldanlage Am Aktienmarkt, Gezielten Vermögensaufbau Und Sichere Altersvorsorge - Inkl. Workbook Und Daytrading Anleitung Von Moritz Borgmann, Onix Media, 978-3-7576-2396-8,...17,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
An die Handwerker und Heimwerker:
Wie kann ich am besten eine Wand streichen, ohne dass Farbe auf den Boden oder die Möbel tropft? **
-
Ist betriebliche Altersvorsorge steuerfrei?
Ist betriebliche Altersvorsorge steuerfrei? Die betriebliche Altersvorsorge kann steuerlich begünstigt sein, da Beiträge in bestimmten Grenzen steuer- und sozialversicherungsfrei sind. Allerdings müssen im Rentenalter die Leistungen aus der betrieblichen Altersvorsorge versteuert werden. Es gibt verschiedene Durchführungswege wie die Direktversicherung, Pensionskasse oder Pensionsfonds, die unterschiedlich besteuert werden können. Es ist daher ratsam, sich individuell beraten zu lassen, um die steuerlichen Auswirkungen der betrieblichen Altersvorsorge zu verstehen. **
-
Welche Altersvorsorge für Beamte?
Welche Altersvorsorge für Beamte ist die beste Option? Es gibt verschiedene Möglichkeiten, wie Beamte für ihren Ruhestand vorsorgen können. Dazu gehören die gesetzliche Rentenversicherung, die Beamtenversorgung, private Rentenversicherungen oder auch betriebliche Altersvorsorge. Jede dieser Optionen hat ihre Vor- und Nachteile, daher ist es wichtig, sich eingehend über die verschiedenen Möglichkeiten zu informieren und individuell die passende Altersvorsorge zu wählen. Zudem sollte man auch die steuerlichen Aspekte und die finanzielle Situation im Blick behalten, um die bestmögliche Altersvorsorge für Beamte zu finden. **
-
Ist eine Altersvorsorge sinnvoll?
Ist eine Altersvorsorge sinnvoll? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Einkommen, den persönlichen finanziellen Zielen und der Lebenssituation. Eine Altersvorsorge kann sinnvoll sein, um im Alter finanziell abgesichert zu sein und den gewohnten Lebensstandard aufrechterhalten zu können. Es gibt verschiedene Möglichkeiten der Altersvorsorge, wie die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen oder die Bildung von eigenen Rücklagen. Es ist ratsam, frühzeitig mit dem Aufbau einer Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und ausreichend Zeit für den Vermögensaufbau zu haben. Letztendlich sollte jeder individuell prüfen, welche Form der Altersvorsorge am besten zu den eigenen Bedürfnissen und Zielen passt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.